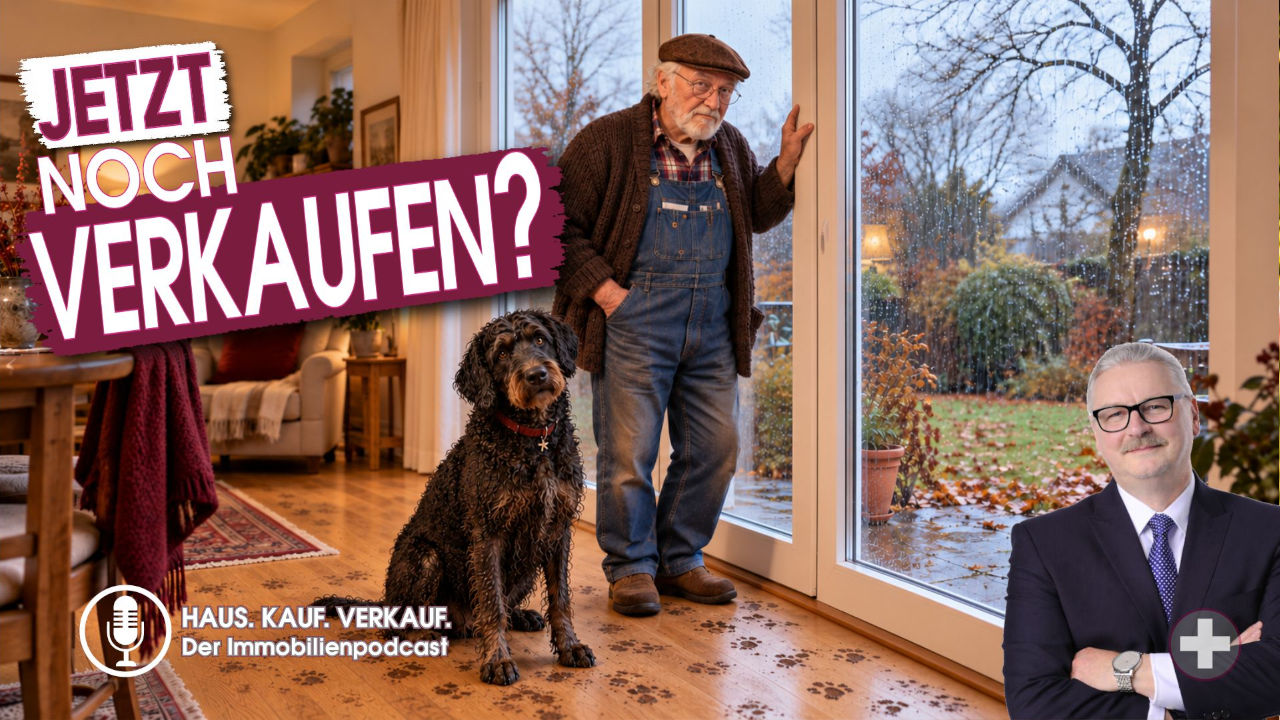
Haus.Kauf.Verkauf. | #40

Hausverkauf im Winter: Lieber bis zum Frühjahr warten?

Haus im Winter verkaufen oder bis zum Frühjahr warten? Was für den passenden Zeitpunkt zählt und wie Sie Besichtigungen vorbereiten.

Haus.Kauf.Verkauf. | Der Immobilienpodcast

Folge: #40

Stand: Oktober 2026

Was für einen Verkauf in der kalten Jahreszeit spricht – und wann Warten sinnvoll sein kann

KURZBESCHREIBUNG

„Jetzt noch verkaufen? Wir warten bis zum Frühjahr!“ Herr Hallmackenreuter schaut in seinen verregneten Garten und kann sich kaum vorstellen, sein Haus bei diesem Wetter zu zeigen. Im Mai müsste man kommen, wenn alles blüht.


Doch auch der Winter hat seine schönen Seiten: Sonnenschein auf glitzerndem Schnee, warme Wohnräume und vielleicht ein knisterndes Kaminfeuer.


In Folge 40 von „Haus. Kauf. Verkauf.“ sprechen wir darüber, wann ein Verkauf im Herbst oder Winter sinnvoll sein kann, welche Gründe fürs Warten sprechen und was Sie schon jetzt vorbereiten können.


HINTERGRUND

Wer sein Haus verkauft, möchte es von seiner schönsten Seite zeigen. Im Frühjahr fällt das oft leichter: Der Garten wird grün, die Tage werden länger und die Terrasse lädt wieder zum Sitzen ein.

Käufer möchten zugleich wissen, ob das Haus zu ihrem Alltag passt. Raumaufteilung, Zustand, Lage und laufende Kosten bleiben zu jeder Jahreszeit wichtig. Auch in den Wintermonaten lässt sich zeigen, was ein Zuhause besonders macht.

Für Besichtigungen braucht es dann etwas mehr Planung: Termine möglichst bei Tageslicht, gut beleuchtete Räume, eine angenehme Temperatur und sichere Wege zum Haus. Sommerliche Gartenfotos können aktuelle Aufnahmen ergänzen, wenn erkennbar ist, wann sie entstanden sind.

Bei der Entscheidung über den Verkaufsbeginn gehören außerdem die eigenen Pläne auf den Tisch. Ein bevorstehender Umzug, eine bereits gefundene neue Immobilie oder ein leerstehendes Haus können dafür sprechen, den Verkauf früher vorzubereiten oder zu beginnen.

UNSERE EINSCHÄTZUNG

Ein Hausverkauf im Winter kann gut funktionieren. Ob er für Ihre Immobilie sinnvoll ist, schauen wir uns gemeinsam an.

Dabei geht es um die Nachfrage vor Ort, einen passenden Angebotspreis, die Präsentation des Hauses und Ihren Zeitplan. Ein blühender Garten kann die Wirkung einer Immobilie unterstützen. Einen höheren Verkaufspreis garantiert er allein jedoch nicht.

Wenn Sie bis zum Frühjahr warten möchten, besprechen wir, welche Gründe dafür sprechen und was bis dahin zu tun ist. Unterlagen zusammenzutragen, den Immobilienwert einzuschätzen und Verkauf und Umzug aufeinander abzustimmen, ist schon vorher möglich.

Denn ein gutes Zuhause kann man auch an einem grauen Tag erkennen.

Sie überlegen, Ihre Immobilie in Süd-Berlin oder Brandenburg zu verkaufen? Sprechen Sie mit uns über einen passenden Zeitplan.
Sie möchten Ihre Immobilie verkaufen?
Wir unterstützen Sie bei der realistischen Preisfindung, der Vermarktung, der Prüfung von Kaufangeboten und der Begleitung bis zur Übergabe.
Zuhause beginnt mit Vertrauen.
How can I help you today? Our Agent Helga greets her caller with a smile and a kind voice.

Bei uns geht es nicht um schnellen Verkauf.


Es geht um gute Entscheidungen.


Wir hören zu. Wir beraten ehrlich.


Und wir bleiben an Ihrer Seite – bis alles passt.

SIE HABEN FRAGEN?


Fragen & Antworten FAQ

Rufen Sie uns an, wir helfen Ihnen gerne weiter.

Und damit Sie uns jederzeit erreichen, unterstützt uns unsere digitale Assistentin Helga.

Häufige Fragen zum Thema


Der angezeigte Zins gilt für bestimmte Voraussetzungen, etwa zu Eigenkapital, Darlehenshöhe und Immobilie. Weicht Ihr Vorhaben davon ab, können andere Konditionen gelten. Auch vereinbarte Sondertilgungsrechte und weitere Vertragsbedingungen gehören in den Vergleich.


Mehr zu den Grundlagen: HKV #2 – Finanzierung beim Hauskauf: Zinsen, Tilgung und Sondertilgung einfach erklärt.


Warum die richtige Reihenfolge beim Wechsel in ein neues Zuhause wichtig ist.

Die bisherige Mietzahlung ist ein Anhaltspunkt, ersetzt aber keine Haushaltsrechnung. Die Bank prüft Einkommen, Verpflichtungen und die künftigen Ausgaben nach ihren Vorgaben. Außerdem ist Warmmiete nicht mit einer Kreditrate gleichzusetzen: Laufende Wohnkosten bleiben, und für die Instandhaltung des Eigenheims sollten Rücklagen eingeplant werden.


Was zum Eigentum dazugehört: Immobilienjournal – Worauf Sie bei der Instandhaltung Ihrer Immobilie achten sollten.

Banken unterscheiden sich in ihren Vergaberichtlinien, den Ansätzen für Lebenshaltungskosten und der Bewertung von Einkommen und Immobilien. Deshalb kann dieselbe Ausgangslage unterschiedlich beurteilt werden. Eine Zusage bleibt immer das Ergebnis der konkreten Prüfung.


Ihre Finanzierungsmöglichkeiten prüfen: Persönliches Gespräch zur unabhängigen Finanzierungsvermittlung anfragen.

Nein. Der Marktwert beschreibt den unter aktuellen Marktbedingungen voraussichtlich erzielbaren Preis. Der Beleihungswert betrachtet die Immobilie vorsichtiger als langfristige Kreditsicherheit und liegt häufig darunter. Dieser Unterschied kann beeinflussen, wie viel Eigenkapital benötigt wird und welche Konditionen die Bank anbietet.


Mehr zur Immobilienbewertung: Immobilienjournal – Was Sie über das Sachwertverfahren wissen müssen.

Nein. Die Rate kann auch deshalb niedriger sein, weil weniger getilgt wird. Dann zahlen Sie den Kredit langsamer zurück und haben bei sonst gleichen Bedingungen eine höhere Restschuld. Vergleichen Sie deshalb Darlehenssumme, Zinsbindung, Tilgungsverlauf, effektiven Jahreszins und Vertragsbedingungen gemeinsam.


Tilgung und Sondertilgung besser einordnen: HKV #2 – Die Grundlagen der Baufinanzierung verständlich erklärt.

Je nach Vorhaben und Förderprogramm können KfW-Kredite oder Zuschüsse ein Baustein sein. Ob sie infrage kommen, hängt von den jeweiligen Voraussetzungen ab. Förderfähigkeit, Nachweise und Antragszeitpunkt sollten frühzeitig geprüft und mit der gesamten Finanzierung abgestimmt werden.

Kauf und Finanzierung gemeinsam planen: Besprechen Sie Ihre persönliche Finanzierungssituation mit uns.

Der angezeigte Zins gilt für bestimmte Voraussetzungen, etwa zu Eigenkapital, Darlehenshöhe und Immobilie. Weicht Ihr Vorhaben davon ab, können andere Konditionen gelten. Auch vereinbarte Sondertilgungsrechte und weitere Vertragsbedingungen gehören in den Vergleich.


Mehr zu den Grundlagen: HKV #2 – Finanzierung beim Hauskauf: Zinsen, Tilgung und Sondertilgung einfach erklärt.


Warum die richtige Reihenfolge beim Wechsel in ein neues Zuhause wichtig ist.

Hinweis: Die Inhalte unserer Website dienen der allgemeinen Information und stellen keine rechtliche, steuerliche oder finanzielle Beratung dar. Für individuelle Entscheidungen empfehlen wir eine persönliche Beratung.
Die dargestellten Szenen und Beispiele – insbesondere visuelle Darstellungen – sind symbolisch zu verstehen und bilden keine tatsächlichen Zahlungs- oder Vertragsabläufe ab.
Trotz sorgfältiger Recherche können sich gesetzliche Regelungen ändern. Für individuelle Entscheidungen empfehlen wir eine persönliche Beratung.